
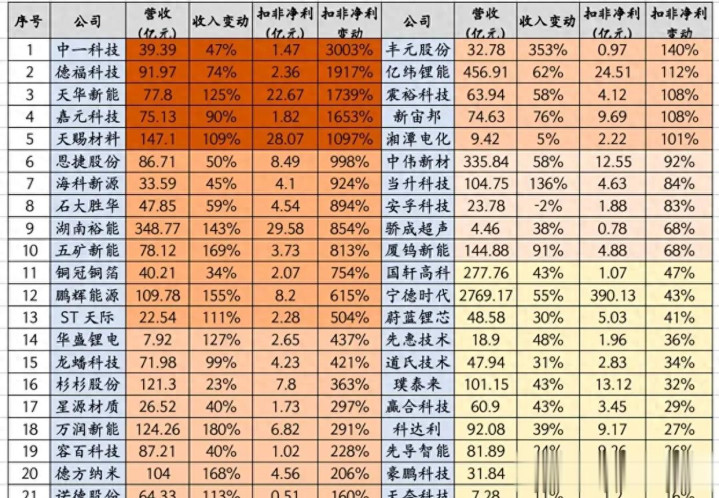
储能电池这波中报确实猛。五十亿市值以上的龙头里,五家利润增长超过十倍,二十七家翻倍,电解液龙头直接暴增十一倍,隔膜龙头翻了十倍。铜箔、正极、负极、设备,全线开花。收入在涨,利润在涨,毛利率在修复,碳酸锂价格回到舒适区间,低基数加上需求爆发,整个板块的业绩弹性全出来了。这种全行业性的利润反转,在当下这种弱市里确实扎眼。但今天我不聊电池,聊一个很多人没注意到的逻辑。储能和动力电池的爆发,本质上是新能源产业链的景气回归,而新能源产业链再往上游走,有一类材料正在被另一个更大的产业趋势盯上——人工智能算力硬件。这个材料就是聚四氟乙烯,听着像实验室里的冷门化学品,实际上它正在成为高端电路板里绕不开的核心树脂体系。算力越猛,它的需求越刚性。储能的故事是周期反转,聚四氟乙烯的故事是技术替代加国产突破,两个逻辑完全不一样。
先把聚四氟乙烯的核心价值讲透。这材料有个外号叫塑料之王,耐高温、耐腐蚀、摩擦系数极低,这些性能在工业领域已经用了很多年。但它在电子行业里真正值钱的本事,是介电常数和介电损耗极低。什么意思呢?电信号在材料里跑的时候,普通树脂会吃掉一部分信号能量,跑得越远衰减越厉害,频率越高衰减越夸张。聚四氟乙烯几乎不吃信号,信号在里面跑得又快又稳。电路板上的信号频率一旦突破某个门槛,普通环氧树脂体系就彻底不够用了,必须换低损耗材料。现在人工智能算力硬件在疯狂升级,芯片算力越强,电路板上的信号频率就越高,从几十兆赫兹一路干到几十吉赫兹甚至更高。频率越高,对材料的损耗要求就越苛刻。聚四氟乙烯就是在这一步卡住了关键位置。它的物理特性决定了,在高端高频高速覆铜板里,想绕开它非常难。产业逻辑一句话总结:算力越猛,信号频率越高,低损耗材料的需求越刚性。这不是炒概念,是物理规律在收钱。
再看看这个行业的现状。高端聚四氟乙烯树脂和用它做的覆铜板,海外垄断格局已经持续了几十年。日本的泰良、大金,美国的罗杰斯、杜邦,这些巨头在树脂合成、分子量控制、填料分散、覆铜板压合工艺上积累了大量专利和工艺诀窍。尤其是高频覆铜板这一块,罗杰斯长期占据高端市场的主导地位,国内高端通信设备企业和算力硬件企业在过去很长时间里只能老老实实进口。这跟很多新材料赛道的故事一模一样:海外吃肉,国内喝汤。但反过来看,国产替代的空间也因此足够大。高频覆铜板的市场规模不算特别大,但单价高、技术门槛高、客户认证周期长,属于典型的小而美赛道。一旦切入下游供应链,客户黏性非常强,不会轻易换供应商,因为换供应商意味着重新做认证、重新调工艺、重新承担良率风险。国内这几年下游通信设备商和算力硬件商也在主动推动材料国产化,一方面是被海外卡过脖子,另一方面是国内厂商的树脂合成和压合技术确实在往前赶。行业景气度方面,人工智能算力建设正在往大规模集群方向走,单机柜功率密度提升,电路板层数和材料等级都在往上提。再加上卫星通信、毫米波雷达、高端测量设备这些领域对高频材料的持续需求,整个赛道的需求端是有支撑的。景气度谈不上像储能那样爆发式反转,但属于那种不声不响往上爬的类型,而且爬得比大多数人想象的要稳。
国内真正深度关联聚四氟乙烯产业链的公司不多,掰着手指头数,能拿到台面上讲的就那么几家。这里只讲业务基本面,不谈股价,不写代码。
第一家要说的是做覆铜板的老牌厂商,在聚四氟乙烯覆铜板这个细分方向上有很深的积累。这家公司的业务非常纯粹,主要产品就是高频覆铜板,下游客户集中在通信基站天线、卫星导航、雷达系统这些领域。它的优势在于专注,在聚四氟乙烯覆铜板这个方向上做了很多年,产品已经覆盖从普通高频到超高频的多个等级。技术上,聚四氟乙烯材料在覆铜板加工过程中有几个特别难啃的硬骨头。首先是树脂流动性差,压合温度高,普通压机根本压不好;其次是材料表面能极低,铜箔贴上去像把胶带贴在油面上,附着力很难做稳;再就是钻孔加工容易产生毛刺和撕裂,对钻头、转速、垫板都有特殊要求。这些问题不是买几台进口设备就能解决的,需要长年累月的配方调试和工艺参数积累。这家公司在这些工艺细节上有自己的独门经验,部分产品已经进入国内头部通信设备商的供应链体系。从产业关联度看,它是国内最纯正的聚四氟乙烯覆铜板标的之一。不过要客观说一句,从公开信息看,它目前的收入大头仍来自通信领域,算力硬件方向还在推进过程中,不能把预期打得太满。
第二家是做大材料平台的,聚四氟乙烯覆铜板只是它布局的一个方向,但潜力值得跟踪。这家公司原本在绝缘材料领域有较深积累,这几年在高频高速覆铜板方向持续投入,产品线同时覆盖碳氢树脂覆铜板和聚四氟乙烯覆铜板两大类。碳氢树脂和聚四氟乙烯的应用场景有重叠也有差异。碳氢树脂加工性能更好,压合温度低,铜箔结合力强,但损耗性能略逊于聚四氟乙烯;聚四氟乙烯性能上限更高,但加工难度大、成本高。这家公司两条腿走路,能够覆盖更多客户的不同需求层次。它的优势在于规模和平台化,研发投入能力强,产线也具备一定弹性,可以根据订单情况在两类材料之间做产能调配。从公开信息看,公司在高频覆铜板方向已经实现批量供货,客户群覆盖通信设备和部分算力硬件供应商。但需要客观说一句,相比第一家,它不算纯正的聚四氟乙烯单点公司,业务结构更复杂,聚四氟乙烯只是其中一个板块,对整体业绩的拉动幅度需要理性看待。把它当成观察产业趋势的窗口更合适。
第三家的角度不太一样,是聚四氟乙烯制品端的公司。覆铜板是聚四氟乙烯的高端应用之一,但聚四氟乙烯本身还大量用在密封件、管道衬里、工程塑料制品这些工业领域。这家公司做的是聚四氟乙烯下游制品,包括密封件、异形件、改性材料等。它的意义在于从另一个维度印证聚四氟乙烯材料的国产化进程。当上游树脂和覆铜板企业还在往高端突进的时候,制品端已经在很多工业领域完成了进口替代。这家公司的客户遍布化工、半导体设备、航空航天等领域,产品壁垒虽然不如高频覆铜板那么高,但胜在应用面广、需求稳定。从产业关联角度看,它不是直接受益于算力硬件升级的公司,但在聚四氟乙烯材料产业链中扮演着重要角色。把它放进这个池子讲,是为了让读者对整个产业链有一个完整认知,不能说它的业务和算力完全无关,因为半导体设备和高端制造里也有大量聚四氟乙烯制品在发挥作用,但直接关联度确实不如前两家。
讲完公司,必须泼几盆冷水。第一个风险是技术迭代。聚四氟乙烯覆铜板虽然在高频领域性能突出,但它有一个天生的短板,加工性能差。压合温度高、铜箔附着力低、加工窗口窄,这些缺陷让下游制造商的良率和成本承压。市场上一直在尝试寻找性能接近但加工更容易的替代材料,碳氢树脂是一个方向,改性聚苯醚也在往前推进,还有一些低损耗热固性树脂在实验室里数据很漂亮。如果未来某个新材料在性能和加工性之间找到更好的平衡,聚四氟乙烯的市场地位可能被动摇。第二个风险是竞争加剧。高频覆铜板的利润空间吸引了不少厂商进入,国内做覆铜板的企业不止上述两家,海外厂商也在通过国内建厂降低成本。竞争者多了,价格压力就来了,行业的超额利润会被稀释。第三个风险是下游需求节奏不及预期。虽然人工智能算力建设是大趋势,但整个产业链的投资节奏会受到多方面影响,比如海外大客户的采购周期波动、国内算力建设进度调整、通信设备行业的周期性起伏。高频材料的需求不是线性增长的,阶段性疲软完全可能出现。第四个风险是工艺壁垒的兑现节奏。实验室里做出低损耗材料是一回事,稳定批量供货、通过客户认证、在复杂电路板加工中保持一致性是另一回事。国内厂商在高端产品线上的推进可能比市场预期慢,这也是需要时间验证的事。
总结一下。储能电池的中报爆发证明了周期反转的力量,但周期反转的特点是来得猛、去得也可能快,行业性的低基数红利不会一直存在。相比之下,聚四氟乙烯的逻辑更慢,但也更持久。它靠的不是价格弹性,而是技术门槛和客户黏性。海外垄断了几十年的高端市场,国内厂商正在一点一点往里挤,每一次客户认证通过、每一批稳定供货,都是在给国产替代的根基添砖加瓦。算力硬件的升级浪潮不会因为短期市场情绪波动就停下来,高频低损耗材料的需求只会越来越大。这个赛道值得长期跟踪,但要用产业的眼光看,不能用炒题材的心态做。文章里提到的几家公司,有的纯正、有的平台化、有的在产业链下游,和聚四氟乙烯的关联度各不相同,具体情况需要读者自己去翻公告、看年报、做验证。最后留个问题给大家:高频覆铜板的国产化进程里,你觉得最难过的一道坎是材料配方、压合工艺、还是客户认证?欢迎在评论区聊聊你的看法,也可以说说你关注这个赛道的理由是什么。市场不好做,多聊产业、少看图形,活下来的人才有资格谈收益
赢盈配资提示:文章来自网络,不代表本站观点。